Vendeu mais no Mercado Livre: por que sobrou menos dinheiro?
- Mercado Livre
- Margem
- Precificação
- Financeiro
Mais pedidos podem trazer menos resultado
O painel mostra mais pedidos, mas o dinheiro disponível diminuiu. Para entender como calcular lucro nas vendas do Mercado Livre, você precisa acompanhar quanto cada venda deixa depois dos custos e quando o dinheiro entra e sai da operação.
Há duas perguntas diferentes: as vendas estão dando menos lucro ou o dinheiro está comprometido com estoque e contas? As duas situações podem acontecer juntas, mas exigem decisões diferentes.
Faturamento é o valor das vendas no período. Margem de contribuição é o que essas vendas deixam depois dos custos e despesas variáveis, como mercadoria, tarifa, frete assumido, embalagem, impostos e publicidade.
Essa sobra ainda precisa pagar as despesas fixas da operação. Só depois você começa a enxergar o resultado operacional. O saldo disponível, por sua vez, depende também de recebimentos, vencimentos e compras.
Como calcular lucro nas vendas do Mercado Livre
Imagine uma operação simplificada que vende um único produto. No segundo mês, o vendedor reduz o preço e aumenta a publicidade para ganhar volume.
Todos os valores abaixo são hipotéticos. A tarifa do marketplace de 16%, os impostos de 6% e o frete de R$ 8 por unidade são premissas do exemplo, não condições anunciadas pelo Mercado Livre nem alíquotas recomendadas.
| Item | Mês 1 | Mês 2 |
|---|---|---|
| Unidades vendidas | 100 | 150 |
| Preço efetivo por unidade | R$ 59,90 | R$ 49,90 |
| Faturamento | R$ 5.990,00 | R$ 7.485,00 |
| Mercadoria: R$ 24 por unidade vendida | R$ 2.400,00 | R$ 3.600,00 |
| Tarifa: 16% do faturamento | R$ 958,40 | R$ 1.197,60 |
| Frete assumido: R$ 8 por unidade | R$ 800,00 | R$ 1.200,00 |
| Embalagem: R$ 1,50 por unidade | R$ 150,00 | R$ 225,00 |
| Publicidade | R$ 300,00 | R$ 650,00 |
| Impostos: 6% do faturamento | R$ 359,40 | R$ 449,10 |
| Margem de contribuição total | R$ 1.022,20 | R$ 163,30 |
| Despesas fixas da operação | R$ 700,00 | R$ 700,00 |
| Resultado operacional simplificado | R$ 322,20 | −R$ 536,70 |
Os pedidos aumentaram 50%. O faturamento cresceu cerca de 25%. Mesmo assim, o resultado passou de lucro para prejuízo.
A margem de contribuição média caiu de R$ 10,22 para R$ 1,09 por unidade. O volume adicional deixou pouco dinheiro para pagar a estrutura.
A tabela não inclui devoluções, custos financeiros ou outros ajustes. Na sua operação, acrescente os itens aplicáveis antes de chamar a sobra de lucro líquido.
Desconto e publicidade podem consumir a sobra por pedido
No exemplo, o preço caiu R$ 10 por unidade. A mercadoria, a embalagem e o frete unitário continuaram custando o mesmo.
Parte das despesas percentuais caiu por unidade, mas isso não compensou o desconto. Além disso, o gasto médio com publicidade passou de R$ 3 para aproximadamente R$ 4,33 por unidade vendida.
Uma promoção pode aumentar os pedidos sem melhorar o resultado. Antes de aderir, simule o preço efetivo e os custos da venda. Inclua apenas subsídios ou descontos de custos que estejam confirmados para aquela oferta.
Também acompanhe o TACoS: investimento em publicidade dividido pelo faturamento total do mesmo recorte. No exemplo, ele passa de aproximadamente 5% para 8,7%.
Isso ajuda a medir o peso da publicidade sobre todas as vendas. O ROAS, que compara receita atribuída aos anúncios com investimento, responde a outra pergunta. Ele não desconta mercadoria, tarifa, frete e impostos.
Veja também como usar o TACoS para avaliar o peso da publicidade no anúncio. Nenhum indicador substitui a conta completa da margem.
Em operações com vários produtos, confira ainda quais itens passaram a vender mais. O faturamento pode crescer porque um produto de margem baixa ganhou participação, enquanto os mais rentáveis perderam espaço.
O lucro pode existir enquanto o dinheiro fica no estoque
Agora considere outra situação hipotética: depois de pagar os custos variáveis e as despesas fixas, a operação apresenta R$ 2.000 de resultado positivo.
No mesmo período, você paga R$ 5.000 por mercadorias que ainda não foram vendidas. Essa compra reduz o caixa disponível, mas o estoque remanescente não vira automaticamente custo das vendas daquele mês.
Para avaliar o resultado, considere o custo das unidades efetivamente vendidas. Para avaliar o caixa, acompanhe os pagamentos feitos e os recebimentos ocorridos. Misturar as duas contas esconde o motivo da falta de dinheiro.
A diferença também aparece quando uma venda ocorre em um período e o dinheiro fica disponível em outro. Por isso, não compare apenas “quanto vendi” com “quanto tenho na conta”.
Organize uma previsão de recebimentos e vencimentos. Inclua compras, salários, tributos, despesas recorrentes e retiradas dos sócios. Separe as retiradas do resultado das vendas para entender o que está consumindo o saldo.
Se o dinheiro ficou preso em excesso de mercadoria, revise a cobertura e o ritmo de reposição. O artigo quanto repor no Full sem encalhar ajuda a pensar nessa decisão.
Concilie os repasses sem descontar a mesma despesa duas vezes
O valor repassado pela plataforma não deve ser tratado automaticamente como faturamento ou lucro. Confira o que já foi descontado e quais despesas ainda serão pagas por fora.
Se você começa pelo valor bruto da venda, precisa registrar as deduções correspondentes. Se começa por um repasse líquido que já descontou determinada tarifa, não subtraia essa tarifa novamente.
Faça a conferência por transação e classifique cada lançamento. Identifique tarifa, frete, ajustes, estornos e outras cobranças conforme os documentos da sua operação.
Em uma venda cancelada ou devolvida, registre também os efeitos reais: receita estornada, cobranças devolvidas ou mantidas e condição da mercadoria que retornou. Não basta apagar o pedido da contagem.
A Central de Aprendizagem apresenta os relatórios para controle e conciliação de transações. Use os registros da sua conta para conferir os valores efetivos. Tarifas e condições podem mudar; confirme-as na Central de Vendedores.
Confira cinco números antes de buscar mais volume
Compare dois períodos equivalentes e levante:
- Faturamento e unidades vendidas: quanto o volume cresceu e quanto o preço médio mudou.
- Margem de contribuição por produto: quanto cada item deixa depois dos custos variáveis.
- Publicidade e TACoS: quanto do faturamento foi consumido para gerar vendas.
- Despesas fixas: se a sobra das vendas consegue pagar a estrutura.
- Caixa e compromissos: o que já recebeu, o que ainda receberá e quanto precisa pagar.
Se a contribuição caiu, revise preço, desconto, custos e publicidade. Se ela está saudável, mas o caixa apertou, investigue estoque, prazos e retiradas. Se a contribuição não paga a estrutura, analise também as despesas fixas.
Comece amanhã pelos três produtos de maior faturamento. Confira quanto cada um deixa por venda e simule o preço antes de aumentar a publicidade ou entrar em uma promoção.
É nessa decisão que a precificação do Mervix ajuda. Você visualiza a composição de custos do anúncio e simula como uma mudança no preço afeta a margem de contribuição, considerando os custos cadastrados, comissão, frete, impostos e publicidade.
A tela também permite comparar a simulação com o percentual de marketing configurado e com o TACoS dos últimos 30 dias. Esse histórico ajuda a avaliar o peso recente dos anúncios, mas pode mudar conforme o investimento e as vendas.
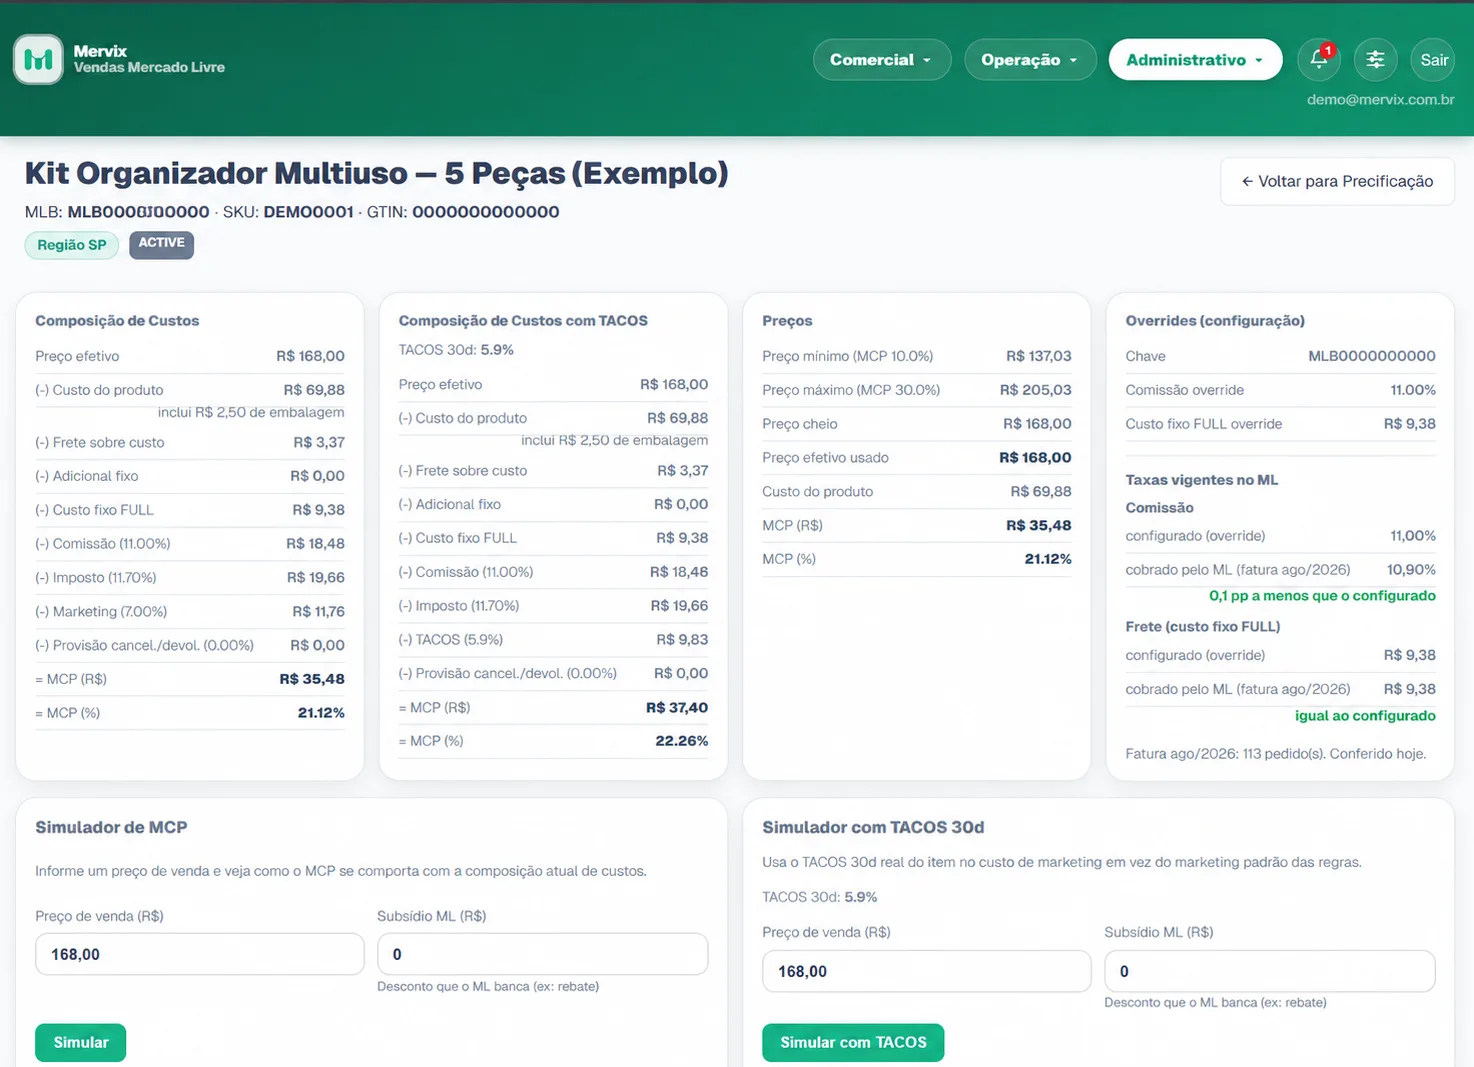
Antes de aplicar um desconto, confira se o preço simulado preserva a margem que você precisa. Se houver subsídio do Mercado Livre, inclua apenas o valor confirmado para aquela oferta. A contribuição que sobra ainda precisa ajudar a pagar as despesas fixas da empresa.
Com essa conta aberta, você consegue avaliar quanto pode baixar o preço e quais produtos têm margem para receber mais investimento em vendas.
Quer ver isso nos seus próprios anúncios?
O Mervix cruza margem, Ads e estoque e mostra o que atacar primeiro.
Experimentar 90 dias grátisContinue lendo
- Sua expedição aguenta a Black Friday? Faça a conta agoraComo preparar a expedição para a Black Friday no Mercado Livre: a conta de quantos pedidos por dia você despacha e o que fazer se o pico não cabe.
- Vídeo no anúncio do ML: quando vale gravar (e quando não paga)Vale a pena colocar vídeo no anúncio do Mercado Livre? A conta de quantas vendas o vídeo precisa trazer para se pagar e quais anúncios gravar primeiro.
- Antecipar recebíveis no Mercado Pago: quando vale a taxa?Antecipar recebíveis no Mercado Pago vale a pena? A conta de quanto a taxa tira da sua margem e o critério para antecipar só quando o dinheiro volta.